
Guide · facture électronique
Facture électronique : ce qui change le 1er septembre 2027
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. Le 1er septembre 2027, c'est au tour des PME et des micro-entreprises de les émettre, par une plateforme agréée, et de transmettre leurs données à l'administration. Ce guide résume ce qui change pour une ESN, une société de portage, un cabinet de conseil ou un indépendant, et ce qu'il reste à préparer.
Ma liste de contrôle Réserver une démo
Mis à jour le 18 octobre 2026, d'après les sources officielles citées en bas de page.
Le calendrier
L'émission et la transmission des données (e-reporting) suivent le même calendrier, selon la taille de l'entreprise.
| Date | Qui | Obligation |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises assujetties à la TVA, y compris en franchise en base et les micro-entrepreneurs | Pouvoir recevoir des factures électroniques, par une plateforme agréée |
| 1er septembre 2026 | Grandes entreprises et entreprises de taille intermédiaire (ETI) | Émettre leurs factures électroniques et transmettre l'e-reporting |
| 1er septembre 2027 | PME et micro-entreprises | Émettre leurs factures électroniques, avec les nouvelles mentions, et transmettre l'e-reporting |
Une ESN, une société de portage ou un cabinet de conseil de moins de 250 salariés est en général une PME : sa date est le 1er septembre 2027. La réception, elle, est déjà due.
Ce qui change pour vos factures
-
Une plateforme agréée entre vous et vos clients
Les factures entre entreprises établies en France passent par une plateforme agréée par l'administration, qui transmet aussi les données utiles à celle-ci. Le choix est libre et peut différer de celui de vos clients. Si vous recevez déjà vos factures électroniques, vous en avez une.
-
Un format structuré
UBL, CII, ou un format mixte qui joint les données structurées à l'image de la facture, comme le Factur-X. Un PDF ordinaire, une facture scannée ou envoyée par e-mail ne suffisent plus.
-
Quatre nouvelles mentions
Le SIREN du client, qui sert à adresser la facture ; la catégorie de l'opération : livraison de biens, prestation de services, ou les deux ; l'option pour le paiement de la TVA d'après les débits, si vous l'avez prise ; l'adresse de livraison des biens, si elle diffère de l'adresse de facturation. Les autres mentions ne changent pas.
L'e-reporting : ce qui ne passe pas par une facture électronique
Certaines opérations ne donnent pas lieu à une facture électronique entre entreprises françaises. Leurs données se transmettent quand même à l'administration, par votre plateforme agréée.
-
Les transactions
Vos ventes et prestations à des particuliers, et vos opérations avec des entreprises établies à l'étranger : exportations, acquisitions et livraisons intracommunautaires.
-
Les paiements
Pour les opérations dont la TVA est due à l'encaissement, comme les prestations de services quand vous n'avez pas opté pour la TVA sur les débits : le montant encaissé. Une ESN dans ce cas transmettra donc ses encaissements.
Les sanctions
Montants fixés par la loi de finances pour 2026 (article 123).
- 50 € par facture qui n'est pas émise sous forme électronique, 15 000 € au plus par année civile.
- 500 € par transmission manquante de données de transaction ou de paiement, 15 000 € au plus par année civile.
- Pas de plateforme agréée pour recevoir : une mise en demeure de trois mois, puis une amende de 500 €, puis de 1 000 € tous les trois mois tant que la situation n'est pas régularisée.
Une première infraction, sur l'année en cours et les trois précédentes, n'est pas sanctionnée si elle est réparée spontanément ou dans les trente jours qui suivent une première demande de l'administration.
Votre liste de contrôle d'ici septembre 2027
Six points à régler avant l'échéance, dans cet ordre.
-
Votre plateforme agréée
Elle est déjà obligatoire pour recevoir. Vérifiez qu'elle couvrira aussi l'émission et l'e-reporting.
-
Vos fiches clients
Le SIREN de chaque client professionnel et son adresse de facturation à jour : sans SIREN, la facture ne trouve pas son destinataire.
-
Vos opérations
Prestations de services, livraisons de biens, ou les deux ; et votre régime de TVA : d'après les débits, ou à l'encaissement.
-
Ce qui relève de l'e-reporting
Vos clients particuliers, vos clients et fournisseurs à l'étranger, et vos encaissements de prestations.
-
Votre logiciel de facturation
Il doit produire un format structuré et transmettre vos factures par votre plateforme agréée.
-
Un essai avant l'échéance
Émettez vos premières factures électroniques avant le 1er septembre 2027, pour traiter les rejets à temps.
Où en est ElityX
Ce qui est déjà disponible dans ElityX, et ce qui est en préparation pour le 1er septembre 2027.
-
Disponible
La réception de vos factures électroniques
Par SUPER PDP, plateforme agréée par la DGFiP, après connexion de votre société et validation de son inscription : la facture arrive en brouillon dans vos factures fournisseurs. Incluse dès l'offre gratuite, jusqu'à 50 factures reçues par mois.
-
Disponible
Vos factures et avoirs au format Factur-X
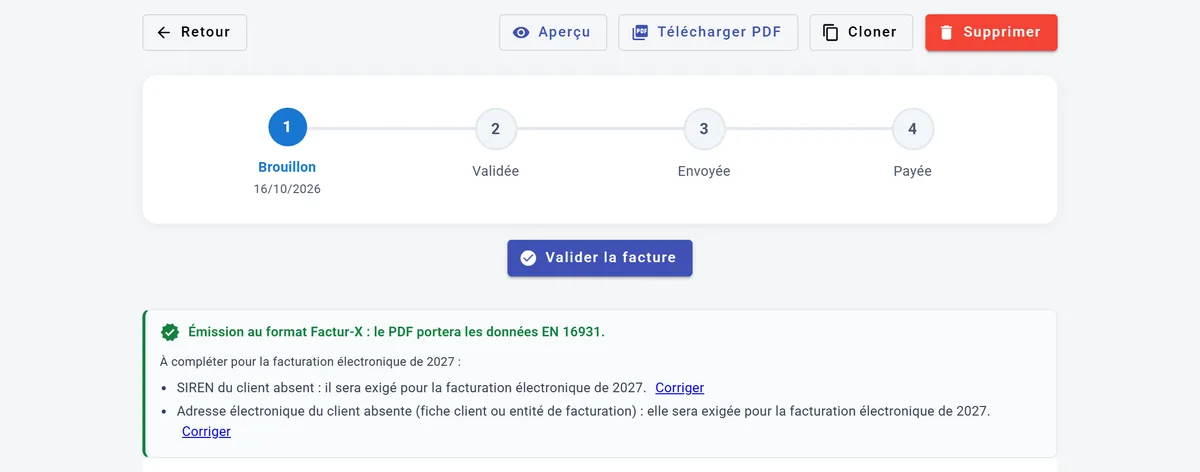
Un PDF lisible qui porte les données structurées EN 16931, scellé à la validation, lorsque les informations requises sont renseignées. Inclus dans tous les plans.
-
Disponible
Ce qu'il manque pour 2027, avant de valider
Sur chaque facture en brouillon, ElityX signale ce qui manque encore pour 2027 : le SIREN du client, les adresses électroniques de votre société et du client.
-
Bientôt
L'émission par la plateforme agréée, et l'e-reporting
La transmission de vos factures émises, avec les nouvelles mentions (catégorie de l'opération, option pour les débits), et l'e-reporting de vos encaissements et de vos opérations avec des particuliers ou l'étranger sont en préparation dans ElityX, pour le 1er septembre 2027.
 Solution compatible : la conformité de réception est assurée via SUPER PDP, plateforme agréée par la DGFiP.
Questions fréquentes
Quand une PME doit-elle émettre des factures électroniques ?
Le 1er septembre 2027 pour les PME et les micro-entreprises. Les grandes entreprises et les entreprises de taille intermédiaire émettent depuis le 1er septembre 2026. Toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026.
Un PDF envoyé par e-mail suffira-t-il en 2027 ?
Non. Entre entreprises établies en France et assujetties à la TVA, la facture passe par une plateforme agréée, dans un format structuré : UBL, CII, ou un format mixte qui joint les données structurées à l'image de la facture, comme le Factur-X. Un PDF ordinaire, une facture scannée ou envoyée par e-mail ne suffisent plus.
Les micro-entrepreneurs sont-ils concernés ?
Oui, y compris en franchise en base de TVA : ils doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, et émettre les leurs à partir du 1er septembre 2027. Voir aussi l'essentiel du statut d'auto-entrepreneur.
Quelles sont les nouvelles mentions obligatoires ?
Le numéro SIREN du client, la catégorie de l'opération (livraison de biens, prestation de services, ou les deux), la mention de l'option pour le paiement de la TVA d'après les débits si elle a été prise, et l'adresse de livraison des biens si elle diffère de l'adresse de facturation. Les autres mentions obligatoires ne changent pas.
Faut-il choisir la même plateforme agréée que ses clients ?
Non. Le choix de la plateforme agréée est libre, et il peut différer de celui de vos clients ou de vos fournisseurs.
ElityX est-il prêt pour la facture électronique ?
ElityX reçoit vos factures électroniques par SUPER PDP, plateforme agréée par la DGFiP, dès l'offre gratuite, et génère vos factures et avoirs au format Factur-X lorsque les informations requises sont renseignées. L'émission par la plateforme agréée, avec les nouvelles mentions, et l'e-reporting sont en préparation pour le 1er septembre 2027.
Sources officielles
Ce guide résume la réforme ; il ne remplace pas les textes. Consulté le 18 octobre 2026.
- impots.gouv.fr : je découvre la facturation électronique (calendrier, formats, e-reporting)
- impots.gouv.fr : je passe à la facturation électronique (guide pratique, liste des plateformes agréées, FAQ)
- impots.gouv.fr : à partir de quand suis-je concerné ?
- entreprendre.service-public.gouv.fr : les sanctions évoluent (loi de finances pour 2026, article 123)
Préparez septembre 2027 avec ElityX
Recevez vos factures électroniques dès aujourd'hui, même avec l'offre gratuite, ou demandez une démonstration sur votre activité.